در ادامه خواهید خواند
الزام فروشنده به فک رهن ملک در رهن بانک قبل از تنظیم سند رسمی + رویه دادگاهها
تصور کنید پس از ماهها جستجو، ملکی را پسندیدهاید، مبایعهنامه را امضا کردهاید و بخش عمدهای از ثمن معامله را به فروشنده پرداختهاید. روز موعود برای حضور در دفترخانه فرا میرسد، اما دفتردار به شما اعلام میکند امکان تنظیم سند رسمی وجود ندارد؛ چراکه ملک به دلیل وام دریافتی فروشنده، همچنان در رهن بانک است و تا زمان تسویه کامل، سند آزاد نمیشود. در این وضعیت، فروشنده نیز با ادعای نداشتن نقدینگی، تسویه بدهی را به آینده حواله میدهد.
طرح دعوای الزام فروشنده به فک رهن ملک قبل از تنظیم سند رسمی مهمترین و کارآمدترین راهکار حقوقی خریدار برای خارج کردن ملک از ترهین و انتقال رسمی آن است؛ چراکه همانطور که در راهنمای الزام به تنظیم سند رسمی ملک در رهن بانک و نحوه فک رهن آن نیز اشاره شده، فک رهن پیشنیاز غیرقابلحذف هر انتقال رسمی سند است. در ادامه این مقاله، مبانی قانونی، ضمانتاجراها، سناریوهای مختلف و رویه قضایی دادگاههای ایران در مواجهه با این پروندهها به صورت تخصصی تحلیل میشود.
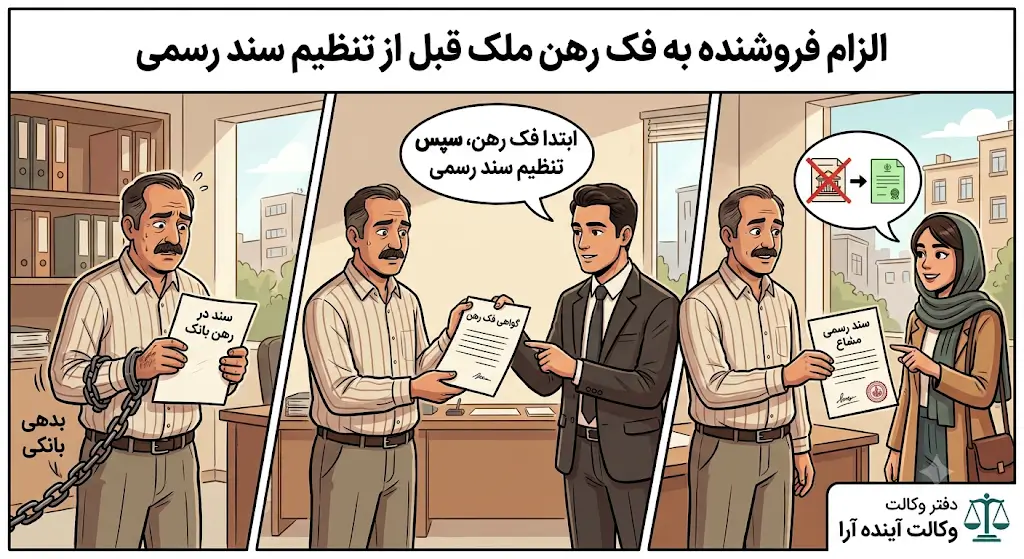
تعهد فروشنده به فک رهن؛ مبنای قانونی الزام
تعهد فروشنده به آزاد کردن سند ملک از رهن بانک، منبعث از اصل لزوم قراردادها و شروط ضمن عقد در قانون مدنی ایران است. وقتی فردی ملکی را میفروشد، شرعاً و قانوناً مکلف است مبیع (مال فروختهشده) را بدون مانع به خریدار تحویل دهد و سند آن را منتقل کند.
۱. اصل آزادی قراردادها و حاکمیت اراده (ماده ۱۰ قانون مدنی)
بر اساس ماده ۱۰ قانون مدنی، قراردادهای خصوصی نسبت به کسانی که آن را منعقد نمودهاند، در صورتی که مخالف صریح قانون نباشد، نافذ است. اگر فروشنده در مبایعهنامه متعهد شده باشد که تا تاریخ مشخصی ملک را فک رهن کند، این شرط قانوناً برای او لازمالاجراست.
۲. تعهدات تبعی و شروط ضمن عقد (مواد ۲۲۰ و ۲۳۷ تا ۲۴۱ قانون مدنی)
طبق ماده ۲۲۰ قانون مدنی: «عقود نه فقط متعاملین را به اجرای چیزی که در آن تصریح شده است ملزم مینماید، بلکه متعاملین به کلیه نتایجی هم که به موجب قانون یا بر حسب عرف و عادت یا به موجب عقد از آن حاصل میشود ملزم هستند.»
همچنین مواد ۲۳۷ تا ۲۴۱ قانون مدنی احکام شروط فعل را تبیین کردهاند. فک رهن نوعی «شرط فعل» است؛ یعنی فروشنده متعهد به انجام یک عمل حقوقی و مادی (تسویه بدهی و آزادسازی سند) شده است.
آیا فک رهن پیش از تنظیم سند رسمی «شرط ضمنی» محسوب میشود؟
یکی از چالشهای رایج در پروندههای ملکی این است که در مبایعهنامه یا قرارداد پیشفروش، عبارتی تحت عنوان «تعهد فروشنده به فک رهن» نوشته نشده، اما خریدار متوجه میشود ملک در رهن بانک است. آیا سکوت قرارداد به معنای عدم مسئولیت فروشنده است؟
جواب قانون قطعاً خیر است.
بر اساس ماده ۲۲۴ قانون مدنی (تفسیر الفاظ بر اساس عرف) و ماده ۲۲۵ قانون مدنی: «متعارف بودن امری در عرف و عادت به طوری که عقد بدون تصریح هم منصرف به آن باشد، به منزله ذکر در عقد است.»
از نظر عرف بازار مسکن و قوانین ثبتی، انتقال سند رسمی ملکی که در رهن بانک قرار دارد، بدون موافقت مرتهن (بانک) امکانپذیر نیست. بنابراین، تعهد به تنظیم سند رسمی عرفاً و قانوناً مستلزم آزادسازی و فک رهن ملک است. دادگاهها سکوت مبایعهنامه را به ضرر خریدار تفسیر نمیکنند و تعهد به فک رهن را «شرط ضمنی بنایی» میدانند.
حالت اول: شرط صریح فک رهن در مبایعهنامه و ضمانتاجراهای تخلف
اگر در مبایعهنامه صریحاً قید شده باشد که «فروشنده مکلف است تا تاریخ مشخصی ملک را فک رهن کند»، در صورت امتناع وی، خریدار بر اساس مواد ۲۳۷ تا ۲۳۹ قانون مدنی ضمانتاجراهای زیر را در اختیار دارد:
۱. الزام فروشنده به ایفای تعهد (ماده ۲۳۷ قانون مدنی)
نخستین قدم خریدار، مراجعه به دادگاه و درخواست الزام فروشنده به تسویه بدهی و فک رهن است. دادگاه فروشنده را محکوم به انجام این تعهد میکند.
۲. انجام فک رهن توسط خریدار به خرج فروشنده (ماده ۲۳۸ قانون مدنی)
اگر فروشنده پس از صدور اجراییه حکم دادگاه باز هم از پرداخت بدهی بانک خودداری کند، بر اساس ماده ۲۳۸ قانون مدنی، اگر حاکم نتواند او را اجبار کند اما انجام فعل توسط شخص دیگری ممکن باشد، دادگاه به خریدار اجازه میدهد بدهی بانک را شخصاً پرداخت کرده و مبلغ آن را از باقیمانده ثمن معامله کسر کند یا با توقیف اموال فروشنده، هزینهها را وصول نماید.
۳. حق فسخ قرارداد (ماده ۲۳۹ قانون مدنی)
اگر اجبار فروشنده ممکن نباشد و خریدار نیز تمایل یا توانایی پرداخت بدهی بانک را نداشته باشد، طبق ماده ۲۳۹ قانون مدنی، خریدار حق فسخ معامله را خواهد داشت.
۴. مطالبه خسارت تأخیر و وجه التزام (ماده ۲۲۱ قانون مدنی)
اگر در قرارداد برای عدم فک رهن یا تأخیر در تنظیم سند رسمی خسارت روزانه (وجه التزام) تعیین شده باشد، خریدار میتواند علاوه بر دادخواست الزام، مطالبه وجه التزام موضوع ماده ۲۲۱ قانون مدنی را نیز درخواست کند.
حالت دوم: سکوت مبایعهنامه درباره فک رهن؛ رویه قضایی دادگاهها
در مواردی که مبایعهنامه درباره رهن بودن ملک یا فک رهن آن کاملاً ساکت است، رویه قضایی بر اساس رای وحدت رویه شماره ۵۶۸ دیوان عالی کشور (مورخ ۱۳۷۰/۰۹/۱۶) شکل گرفته است.
بر طبق این رای و ماده ۷۹۳ قانون مدنی، تصرفات مالکانهای که منافی حقوق مرتهن (بانک) باشد، غیرنافذ است. دادگاهها در مواجهه با مبایعهنامههای ساکت، دعوای الزام به تنظیم سند رسمی را به تنهایی رد میکنند (قرار رد دعوا صادر میکنند)؛ مگر آنکه خریدار دادخواست خود را به صورت «دعوای توامان» یعنی «الزام به فک رهن و الزام به تنظیم سند رسمی» طرح کرده باشد.
در این حالت، دادگاه فروشنده را ملزم میسازد که به عنوان مقدمه واجبِ انتقال سند، ابتدا نسبت به فک رهن اقدام نماید.
مسیر حقوقی الزام فروشنده: طرح دعوا در دادگاه حقوقی
- ارسال اظهارنامه رسمی: از طریق دفاتر خدمات الکترونیک قضایی، اظهارنامهای برای فروشنده ارسال و مهلتی مشخص برای فک رهن و حضور در دفترخانه تعیین شود.
- اخذ گواهی عدم حضور: در روز موعود، خریدار با همراه داشتن باقیمانده ثمن معامله در دفترخانه حاضر شده و در صورت عدم حضور فروشنده یا آماده نبودن مدارک فک رهن، «گواهی عدم حضور» دریافت میکند.
- ثبت دادخواست حقوقی: طرح دادخواست با خواسته «الزام خواهان به فک رهن و تنظیم سند رسمی ملک» در دادگاه عمومی حقوقی محل وقوع ملک.
نکته مهم: مراحل و جزئیات ثبتی تنظیم سند رسمی پس از آزادسازی ملک، فرآیند مجزایی دارد.
سناریوی فروشنده ناتوان از تسویه بدهی بانکی: راهکار تهاتر
گاهی فروشنده به دلیل ناتوانی مالی شدید، قادر به تسویه وام بانک نیست. در این شرایط سه راهکار حقوقی پیش روی خریدار است:
| راهکار حقوقی | مبنای قانونی | نحوهی اجرا
|
|---|---|---|
| پرداخت بدهی از ثمن معامله | ماده ۲۳۸ قانون مدنی | خریدار بدهی بانک را مستقیم میپردازد و مبلغ را از ثمن معامله کسر میکند. |
| تهاتر حقوقی | مواد ۲۹۴ تا ۲۹۹ قانون مدنی | بدهی فروشنده به خریدار (بابت پرداخت وام) با طلب فروشنده از خریدار (باقیمانده ثمن) تهاتر میشود. |
| توقیف سایر اموال فروشنده | اجرای احکام مدنی | در صورت مازاد بودن بدهی بانک نسبت به ثمن، خریدار برای مابهالتفاوت، اموال دیگر فروشنده را توقیف میکند. |
نقش بانک بهعنوان ثالث؛ آیا دعوا مستقیم علیه بانک ممکن است؟
بانک، «مرتهن» (دارنده حق وثیقه) است و طبق ماده ۷۹۳ قانون مدنی، حق عینی روی ملک دارد.
- آیا خریدار میتواند بانک را مجبور به فک رهن کند؟ خیر. بانک تا زمانی که اصل بدهی، سود و جرایم دیرکرد را دریافت نکند، هیچ الزامی برای آزادسازی سند ندارد.
- طرف دعوا قرار دادن بانک: در دادخواست الزام به فک رهن، خوانده اصلی «فروشنده (راهن)» است. اما جهت رعایت تشریفات دادرسی و جلوگیری از صدور قرار رد دعوا، برخی دادگاهها حضور بانک را به عنوان «خوانده دوم» یا «شخص ثالث ذینفع» لازم میدانند تا حکم صادرشده قابلیت اجرایی در برابر بانک را داشته باشد.
تأمین خواسته و توقیف ملک در جریان دعوا
پروندههای ملکی ممکن است چند ماه تا یک سال به طول بینجامد. برای جلوگیری از اقدامات نامشروع فروشنده (مانند انتقال ملک با سند عادی به شخص دیگر یا ایجاد وثیقههای جدید)، خریدار باید همزمان با دادخواست اصلی، درخواست صدور قرار تأمین خواسته بدهد.
بر اساس مواد ۱۰۸ تا ۱۲۹ قانون آئین دادرسی مدنی، با صدور قرار تأمین خواسته، پلاک ثبتی ملک در اداره ثبت اسناد توقیف میشود تا فروشنده نتواند هیچگونه تصرف حقوقی جدیدی روی ملک انجام دهد.
مدارک و مستندات لازم برای طرح دعوای الزام به فک رهن
- اصل یا تصویر برابر با اصل مبایعهنامه / قرارداد پیشفروش / مشارکتی
- گواهی عدم حضور صادره از دفترخانه اسناد رسمی (در صورت وجود)
- اظهارنامه رسمی ابلاغشده به فروشنده
- استعلام ثبتی نشاندهنده آخرین وضعیت بازداشت و رهن ملک
- رسیدها و فیشهای واریزی ثمن معامله
- مدارک هویتی خریدار (کارت ملی و شناسنامه)
جمعبندی و توصیه عملی وکیل
دعوای الزام فروشنده به فک رهن، دعوایی کاملاً فنی و دارای پیچیدگیهای ثبتی است. برای جلوگیری از بنبستهای حقوقی، اقدامات زیر را مد نظر قرار دهید:
- قبل از امضای مبایعهنامه، حتماً با اخذ استعلام ثبتی (کد رهگیری یا سند الکترونیک)، وضعیت ترهین و میزان بدهی بانکی ملک را بررسی کنید.
- در متن قرارداد، تاریخ دقیق فک رهن را پیش از تاریخ تنظیم سند قید کرده و برای هر روز تأخیر، وجه التزام سنگین (خسارت روزانه) بگذارید.
- در صورت بروز مشکل، خواسته دادخواست خود را منحصراً «تنظیم سند» قرار ندهید؛ بلکه حتماً خواسته را به صورت «الزام به فک رهن و الزام به تحویل و تنظیم سند رسمی» به طور همزمان مطرح کنید.
سوالات متداول
۱. تفاوت دعوای الزام به فک رهن با الزام به تنظیم سند رسمی چیست؟
دعوای الزام به فک رهن یک خواسته مقدماتی است که هدف آن آزادسازی سند ملک از رهن بانک یا مرجع بازداشتکننده است؛ در حالی که الزام به تنظیم سند رسمی، خواستهی نهایی برای انتقال مالکیت قانونی به نام خریدار در دفترخانه است. تنظیم سند بدون فک رهن امکانپذیر نیست.
۲. اگر فروشنده ملک در رهن را پس از مبایعهنامه به شخص ثالث بفروشد چه میشود؟
معامله اول (با شما) معتبر است. معامله دوم معامله فضولی یا در برخی موارد کلاهبرداری (انتقال مال غیر) محسوب میشود. شما میتوانید علاوه بر طرح دعوای الزام به فک رهن و تنظیم سند، دادخواست ابطال معامله دوم را نیز به دادگاه ارائه دهید.
۳. مهلت قانونی فروشنده برای فک رهن ملک چقدر است؟
مهلت قانونی همان تاریخی است که طرفین در مبایعهنامه توافق کردهاند (مثلاً روز حضور در دفترخانه). اگر تاریخی تعیین نشده باشد، با ارسال اظهارنامه رسمی، مهلت عرفی و معقولی (مثلاً ۱۰ تا ۱۵ روز) به فروشنده داده میشود.
۴. آیا میتوان همزمان الزام به فک رهن و فسخ قرارداد را خواست؟
خیر. این دو خواسته با هم تناقض دارند. الزام به فک رهن به معنی پایبندی به معامله و اجرای آن است، در حالی که فسخ به معنی برهم زدن معامله است. شما باید یکی از این دو مسیر را انتخاب کنید.
۵. هزینه دادرسی این دعوا چقدر است و پرداخت آن بر عهده کیست؟
دعوای الزام به فک رهن و تنظیم سند رسمی در دسته دعاوی مالی ملکی قرار دارد و هزینه دادرسی آن بر اساس ارزش منطقهای املاک (دفترچه معاملاتی املاک) محاسبه میشود (حدود ۳.۵ درصد ارزش منطقهای). پرداخت اولیه بر عهده خواهان (خریدار) است، اما در دادخواست میتوانید مطالبه کلیه خسارات دادرسی را از فروشنده بخواهید.
سلب مسئولیت حقوقی
محتوای این مقاله صرفاً جهت افزایش اطلاعات حقوقی کاربران و بر اساس قوانین و رویههای قضایی جاری جمهوری اسلامی ایران تنظیم شده است. با توجه به اینکه جزئیات هر پرونده ملکی میتواند مسیر قانونی متفاوتی را ایجاب کند، توصیه میشود قبل از هرگونه اقدام قضایی یا امضای قرارداد، با وکیل متخصص در حقوق ملکی مشورت نمایید.