در ادامه خواهید خواند
چطور با وجود رهن بانکی ملک، فروشنده را به تنظیم سند رسمی ملزم کنیم؟
اگر ملکی که خریداری کردهاید به دلیل دیون شخصی فروشنده توسط مراجع قضایی توقیف شده یا در رهن یک شخص حقیقی قرار دارد، برای بررسی ضوابط عمومی آن به مقاله جامع الزام به تنظیم سند رسمی ملک مراجعه کنید. این مقاله منحصراً به رویه عملی، ساختار اداری-بانکی و نحوه طرح دادخواست الزام به تنظیم سند رسمی ملک در رهن بانک و مکانیزمهای جلوگیری از اقدامات اجرایی سیستم بانکی اختصاص دارد.
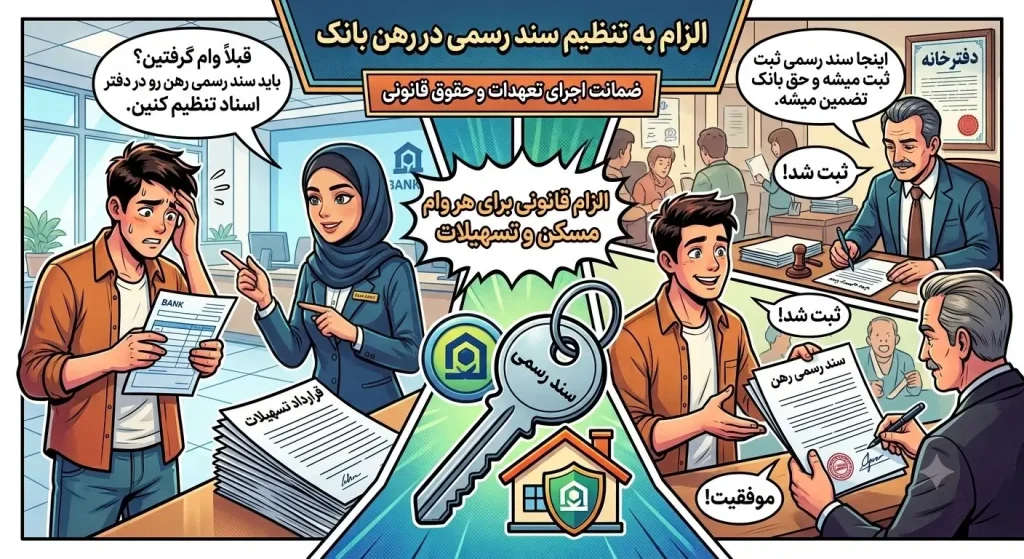
۱. مفهوم الزام به تنظیم سند رسمی ملک در رهن بانک و تفاوت آن با رهن اشخاص یا بازداشت قضایی
زمانی که یک ملک در رهن بانک قرار میگیرد، سند مالکیت آن به عنوان وثیقه پرداخت تسهیلات (وام) در بخش بازداشتی سامانه ثبت اسناد نشانهگذاری میشود. دادخواست الزام به تنظیم سند رسمی ملک در رهن بانک زمانی مطرح میشود که فروشنده پس از واگذاری ملک از طریق مبایعهنامه عادی (قولنامه)، به تعهد خود مبنی بر تسویه وام و آزاد کردن سند (فک رهن) عمل نمیکند.
خرید و فروش این دسته از املاک، تفاوتهای بنیادینی با رهن اشخاص حقیقی یا بازداشتهای قضایی دارد که ریشه در ساختار اداری و منافع اقتصادی بانکها دارد:
- چرا رهن بانک با رهن اشخاص حقیقی متفاوت است؟ در رهن اشخاص حقیقی، معمولاً با پرداخت اصل بدهی یا تودیع آن در صندوق دادگستری، فک رهن به سرعت انجام میشود. اما بانکها یک نهاد مالی سیستماتیک هستند؛ آنها علاوه بر اصل وام، سود دوران مشارکت، جریمههای تاخیر (وجه التزام) و کارمزدهای اداری را طبق فرمولهای پیچیده بانک مرکزی محاسبه میکنند. تا ریال آخر این مبالغ تسویه نشود، سیستم مکانیزه بانک اجازه صدور نامه فک رهن را نخواهد داد.
- تمایز با ملک بازداشتشده توسط مراجع قضایی: وقتی ملک توسط دادگاه یا اجرای احکام به نفع یک طلبکار بازداشت (توقیف) میشود، هرگونه معامله روی آن طبق ماده ۵۶ قانون اجرای احکام مدنی باطل یا غیرقابل استناد است. اما در ملک مروهونه بانکی، ملک به طور کامل از چرخه داد و ستد خارج نشده است؛ معامله باطل نیست، بلکه نفوذ و اعتبار نهایی آن منوط به حفظ حقوق مرتهن (بانک) یعنی پرداخت مانده بدهی است.
۲. مبنای قانونی مختص رهن بانکی؛ از رای وحدت رویه تا ماده ۳۴ قانون ثبت
مبنای ممنوعیت تصرفات ناقله (انتقالدهنده) در مال مرهونه به ماده ۷۹۳ قانون مدنی و رای وحدت رویه شماره ۶۲۰ دیوان عالی کشور برمیگردد. در رهن بانکی، سنگ محک اصلی و ابزار اجرایی، «ماده ۳۴ اصلاحی قانون ثبت اسناد و املاک» است.
ماده ۳۴ اصلاحی قانون ثبت (مصوب ۱۳۸۶): در مورد معاملات رهنی و شرطی و ذمهای، هرگاه بدهکار در مهلت مقرر از پرداخت بدهی خود خودداری کند، بستانکار (بانک) میتواند از طریق اداره ثبت برای وصول طلب خود اجراییه صادر کند و عملیات اجرایی را تا مرحله مزایده و تملک ملک پیش ببرد.
این ماده قانونی به بانکها این قدرت فوقالعاده را میدهد که بدون نیاز به طرح دعوا در دادگستری، مستقیماً از طریق دایره اجرای ثبت، ملک را به چرخه مزایده بگذارند. بنابراین، خریدار در دعوای الزام به تنظیم سند رسمی ملک در رهن بانک، با یک مقرره ثبتمحور و خشن مواجه است که اگر به درستی مدیریت نشود، منجر به از دست رفتن کامل ملک و تملک آن توسط بانک خواهد شد. رویه عملی دادگاهها نیز بر اساس همین ماده شکل گرفته است؛ دادگاه انتقال سند را صادر نمیکند مگر اینکه در متن حکم، فروشنده یا خریدار (از محل ثمن) مکلف به فک رهن شده باشند.
۳. مراحل عملی و اداری فک رهن پیش از تنظیم سند رسمی
برای اینکه ملک آماده انتقال در دفترخانه شود، فرآیند فک رهن باید دقیقاً از مسیر اداری و ثبتی زیر عبور کند:
- تسویه کامل تسهیلات و محاسبه سود: خریدار یا فروشنده باید به شعبه صادرکننده وام مراجعه کرده و «گواهی مانده بدهی نهایی» را دریافت کند. این مبلغ شامل اصل وام، سود سالانه، سود دوران تنفس و جرایم تاخیر است. وجه باید به حساب واسط بانک واریز و تسویه قطعی شود.
- صدور نامه فک رهن توسط بانک: پس از صفر شدن تراز مالی وام، بخش حقوقی یا ریاست شعبه بانک نامهای مکانیزه تحت عنوان «نامه فک رهن» خطاب به دفترخانه اسناد رسمی (که رهن اولیه را تنظیم کرده) صادر میکند.
- ثبت الکترونیک فک رهن در سازمان ثبت: دفترخانه با دریافت دستور بانک، فسخنامه یا اقرارنامه وصول کلیه مطالبات بانک را در سامانه جامع املاک سازمان ثبت اسناد و املاک کشور بارگذاری میکند تا ملک آماده صدور سند رسمی جدید شود.
۴. سناریوی بحرانی: مانده بدهی بانکی بیشتر از ثمن باقیمانده معامله است
یکی از گرههای کور در معاملات املاک وامدار، زمانی رخ میدهد که خریدار متوجه میشود مانده بدهی تسویهنشده فروشنده به بانک، از کل مبلغی که او باید بابت باقیمانده ثمن (قیمت معامله) پرداخت کند، بیشتر است.
مسئولیت پرداخت مابهالتفاوت بر عهده کیست؟
طبق ماده ۲۱۹ و ۲۲۰ قانون مدنی، قرارداد بین طرفین لازمالاجراست و فروشنده به طور ضمنی و عرفی متعهد به تحویل ملک بدون هیچگونه بار حقوقی یا بدهی است. بنابراین، مسئولیت مطلق پرداخت این مابهالتفاوت بر عهده فروشنده است.
ضمانت اجرای توافقات مبایعهنامه در صورت کسری ثمن
در این حالت، خریدار برای نجات معامله و جلوگیری از اقدامات اجرایی بانک دو راهکار عملی پیش رو دارد:
- استفاده از مکانیزم ماده ۲۲۲ قانون مدنی: خریدار میتواند با اجازه دادگاه، خودش بدهی بانک را تسویه کند و سپس برای دریافت مابهالتفاوت مازاد بر ثمن، مستقیماً علیه فروشنده دادخواست مطالبه وجه بدهد.
- شرط فسخ و مطالبه خسارت: خریدار میتواند معامله را به دلیل تخلف از شرط فسخ کند یا در دادخواست الزام به تنظیم سند، صراحتاً التزام فروشنده به پرداخت مابهالتفاوت جهت فک رهن را بخواهد.
۵. شرایط و رویه اجرایی جایگزینی (انتقال) تسهیلات بانکی به نام خریدار
به فرآیند حقوقی انتقال اقساط باقیمانده به خریدار در اصطلاح بانکی «تغییر نام مدیون» یا «انتقال تسهیلات» میگویند.
فرآیند اعتبارسنجی خریدار در بانک
موافقت با انتقال وام، یک حق اختیاری برای بانک مرتهن (طلبکار) است و بر اساس ضوابط زیر انجام میشود:
- بررسی توان مالی: خریدار جدید باید وضعیت شغلی، فیش حقوقی یا گردش حساب خود را به بانک ارائه دهد تا توانایی پرداخت اقساط ماهانه احراز شود.
- استعلام سامانه سمات: خریدار نباید هیچگونه چک برگشتی رفع سوءاثر نشده یا تسهیلات معوق در هیچیک از بانکهای کشور داشته باشد.
تنظیم سند متمم یا انتقال تسهیلات در دفترخانه
پس از تایید بانک، یک «قرارداد متمم» در دفترخانه تنظیم شده و فروشنده از قید تعهدات بانکی آزاد و خریدار رسماً بدهکار جدید شناخته میشود.
۶. آیا بانک باید در دادخواست به عنوان خوانده ردیف دوم یا ثالث جلب شود؟
رویه قضایی درباره ضرورت خوانده قرار دادن بانک
طبق ماده ۲۶ و ۶۸ قانون آیین دادرسی مدنی، درج نام بانک به عنوان یکی از خواندگان (معمولاً خوانده ردیف دوم) الزامی است تا بانک به دادرسی دعوت شده و میزان دقیق مطالبات خود را اعلام کند.
عواقب عدم درج نام بانک در ستون خواندگان
اگر بانک را خوانده قرار ندهید، قاضی پرونده قرار عدم استماع دعوا صادر میکند. در صورت وقوع این نقص در حین رسیدگی، باید فوراً تا پایان اولین جلسه دادرسی، دادخواست «جلب ثالث» علیه بانک تقدیم کنید (ماده ۱۳۵ قانون آیین دادرسی مدنی).
۷. خطر مزایده ملک توسط بانک حین رسیدگی دادگاه و نحوه توقف آن
چطور بانک ملک را حین دعوا به مزایده میگذارد؟
در صورت تعویق اقساط، بانک براساب اختیارات حاصل از ماده ۳۴ اصلاحی قانون ثبت، عملیات اجرایی را پیش برده و ملک را به مزایده میگذارد.
مکانیزم اخذ دستور موقت مبنی بر توقف عملیات اجرایی ثبت
خریدار باید طبق ماده ۵ قانون اصلاح بعضی از مواد قانون ثبت (مصوب ۱۳۲۲)، دادخواست توقف عملیات اجرایی ثبت را مطرح کرده و تقاضای صدور «دستور موقت» (مواد ۳۱۰ تا ۳۲۵ قانون آیین دادرسی مدنی) کند تا مزایده تا زمان صدور حکم قطعی متوقف گردد.
۸. امتناع فروشنده از فک رهن و مکانیسم تهاتر ثمن با مانده وام
مبنای قانونی این اقدام، ماده ۲۹۵ قانون مدنی درباره «تهاتر قهری» است. مبالغ واریزی خریدار برای فک رهن به طور خودکار از بدهی او به فروشنده (مانده ثمن) کسر میشود و در صورت وجود مازاد، فروشنده محکوم به پرداخت آن خواهد شد.
۹. تفاوت احکام رهن مسکن معمولی، مسکن مهر و قراردادهای اجاره به شرط تملیک
| نوع ملک و قرارداد | وضعیت مالکیت عین ملک | نحوه طرح دادخواست |
|---|---|---|
| مسکن معمولی (وام خرید/جعاله) | عین ملک متعلق به فروشنده است؛ بانک فقط حق وثیقه دارد. | الزام به فک رهن و تنظیم سند رسمی علیه فروشنده و بانک. |
| مسکن مهر (قرارداد سه جانبه) | عرصه متعلق به دولت و اعیان در رهن بانک مسکن است. | جلب شرکت عمران یا اداره راه و شهرسازی جهت صدور سند اعیان و انتقال تسهیلات. |
| اجاره به شرط تملیک بانکی | مالکیت عین ملک متعلق به بانک است. | خواسته صحیح: الزام به ایفای تعهدات قرارداد اجاره به شرط تملیک و انتقال قطعی مالکیت. |
۱۰. مدارک اختصاصی لازم برای طرح دعوای الزام به تنظیم سند ملک در رهن بانک
- اصل یا کپی برابر با اصل مبایعهنامه (قولنامه)
- گواهی مانده بدهی تسهیلات از بانک عامل
- استعلام ثبتی به روز ملک
- دلایل پرداخت ثمن (فیشها و چکها)
- نسخه اظهارنامه رسمی ارسال شده به فروشنده
۱۱. صلاحیت دادگاه و هزینه دادرسی در دعاوی ملک رهنی
دادگاه صالح: طبق ماده ۱۲ قانون آیین دادرسی مدنی، دادگاه عمومی حقوقی محل وقوع ملک صالح است.
هزینه دادرسی: بر اساس ارزش منطقهای املاک (ماده ۶۴ قانون مالیاتهای مستقیم) محاسبه میشود.
۱۲. جمعبندی و نقشه راه اقداممحور برای خریداران ملک در رهن بانک
- استعلام رقم دقیق مانده بدهی از شعبه بانک عامل
- ارسال اظهارنامه رسمی به فروشنده جهت فک رهن
- طرح دادخواست همزمان الزام به فک رهن و تنظیم سند رسمی (با خوانده قرار دادن بانک)
- درخواست دستور موقت برای توقف عملیات اجرایی ثبت در صورت صدور اجراییه بانک
۱۳. پرسشهای متداول تخصصی
۱. اگر بانک در طول جریان دادگاه، جریمه تاخیر جدیدی اعمال کند، پرداخت آن با کیست?
مسئولیت پرداخت بر عهده فروشنده است، اما خریدار میتواند برای تسریع کار آن را پرداخت و از مانده ثمن تهاتر کند.
۲. اگر خریدار به دلیل داشتن چک برگشتی در سامانه سمات رد شود، تکلیف چیست؟
امکان جایگزینی وام وجود ندارد و فروشنده ملزم به فک رهن کامل از طریق تسویه نقدی خواهد بود.
۳. اگر بانک پیش از صدور دستور موقت، ملک را به مزایده برده باشد چه باید کرد؟
خریدار باید علاوه بر دادخواست اصلی، دادخواست ابطال عملیات اجرایی و ابطال سند انتقال اجرایی را مطرح کند.
۴. در املاک مشارکتی (وام ساخت) که سازنده متواری شده، خریدار چگونه باید سند بگیرد؟
دادخواست باید علیه سازنده، مالک زمین و بانک مطرح شود تا حکم به تفکیک واحدها و فک رهن صادر گردد.
۵. آیا برای ملکی که در قالب اجاره به شرط تملیک دست بانک است، میتوان دادخواست فک رهن داد؟
خیر، خواسته صحیح الزام به ایفای تعهدات قرارداد اجاره به شرط تملیک و انتقال قطعی مالکیت است.